Aracınızın kaputunda beliren bir dolu izi veya kapısında oluşan bir alışveriş sepeti çukuru, estetik kaygıların ötesinde bir soruyu da beraberinde getirir: Bu hasarın onarım masrafını kim üstlenecek? Kendi cebinizden mi ödeyeceksiniz, yoksa sigorta şirketiniz bu işe el atacak mı? Araç sahiplerinin sıklıkla kafa karışıklığı yaşadığı bu konu, aslında birkaç temel prensibe dayanıyor. Bu yazıda, boyasız göçük onarımı (PDR) ile sigorta arasındaki ilişkiyi, hangi poliçelerin bu işlemi kapsadığını, mini onarım gibi avantajlı hizmetleri ve hasarsızlık indiriminizi kaybetmeden göçüklerinizden nasıl kurtulacağınızı tüm çıplaklığıyla anlatacağız.
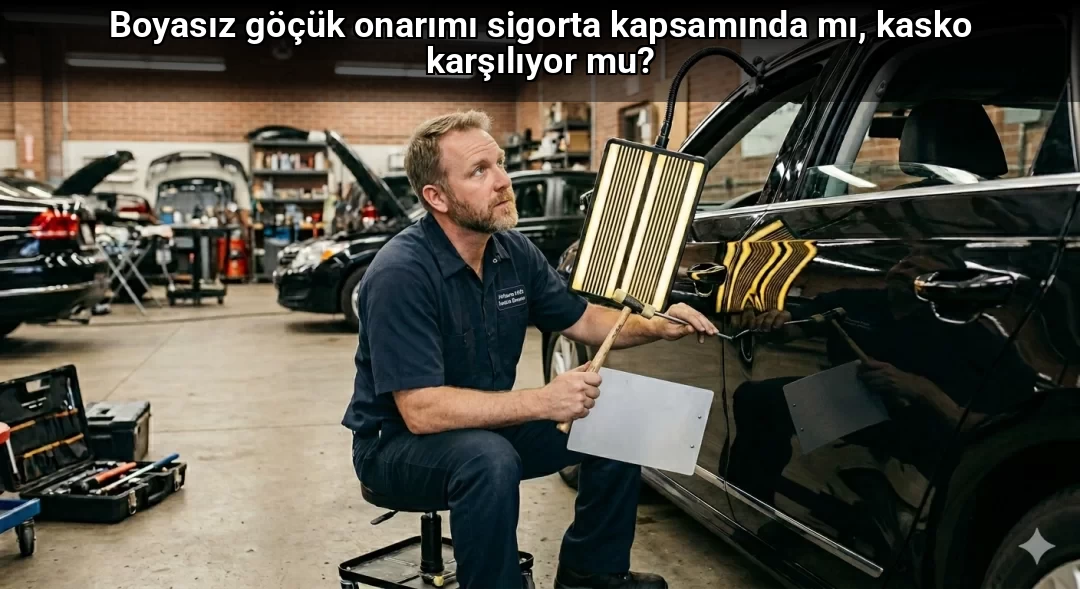
Kasko sigortası, aracınızın kendi hasarlarını karşılamak üzere düzenlenmiş bir teminattır ve dolu yağışı, park halindeyken oluşan darbe, başka bir aracın çarpması gibi sebeplerle meydana gelen göçükler, poliçenizde aksi belirtilmedikçe güvence altındadır. Sigorta şirketleri, son yıllarda boyasız göçük düzeltme yöntemini giderek daha fazla benimsemektedir. Bunun temel nedeni, PDR'nin geleneksel macun ve boya işlemlerine göre çok daha düşük maliyetli olması, onarım süresinin kısalığı ve aracın orijinal boyasını koruyarak ikinci el değer kaybını minimize etmesidir. Ancak her sigorta şirketinin PDR konusunda farklı uygulamaları olabileceğini unutmamak gerekir. Kimi şirketler bu yöntemi standart poliçelerine dahil ederken, kimileri ek teminat olarak sunabilir veya belirli hasar boyutlarıyla sınırlandırabilir. Aracınızda bir göçük oluştuğunda, doğrudan bir PDR servisine gitmek yerine, önce sigorta şirketinizi arayarak poliçenizin kapsamını netleştirmeniz akıllıca olacaktır.
Zorunlu Trafik Sigortası, adından da anlaşılacağı gibi, sizin kusurlu olduğunuz bir trafik kazasında karşı tarafın uğradığı zararları karşılamak için vardır. Bu sigorta türü, kendi aracınıza ait hiçbir hasarı teminat altına almaz. Yani aracınızın kaputundaki bir dolu izini veya kapısındaki bir göçüğü trafik sigortanıza fatura etmeniz mümkün değildir. Trafik sigortasının PDR ile bağlantılı olabileceği tek durum şudur: Başka bir araç size çarptı ve kazada karşı taraf %100 kusurlu. Bu durumda, sizin aracınızdaki göçüklerin onarım bedeli, karşı tarafın trafik sigortası (veya varsa kaskosu) tarafından ödenir. Kendi trafik sigortanızın bu süreçte hiçbir aktif rolü yoktur. Eğer aracınıza çarpıp kaçan bir araç varsa ve plakasını tespit edemediyseniz, yine kendi kaskonuz devreye girer; trafik sigortanız yine işlemez.
Sigorta sektörünün son dönemdeki en kullanışlı yeniliklerinden biri, şüphesiz mini onarım (minor repair) hizmetidir. Bu teminat, belirli bir büyüklük veya maliyet sınırının altındaki küçük hasarların, hasarsızlık indiriminizi bozmadan ve tramer kaydınıza işlemeden onarılmasını sağlar. Düşünün ki aracınızın kapısında bir alışveriş sepetinin açtığı küçük bir göçük var. Normal kasko başvurusu yapsanız, bir hasar dosyası açılacak, hasarsızlık indiriminiz bozulacak, primleriniz artacak ve tramer kaydınız kirlenecek. Oysa mini onarım kapsamında bu göçüğü hiçbir yan etkisi olmadan, üstelik cebinizden bir kuruş çıkmadan yaptırabilirsiniz. Mini onarım hizmeti genellikle yılda bir ila üç kez kullanılabilir ve her kullanımda belirli bir maliyet sınırı (örneğin 2.000-3.500 TL) uygulanır. Bu hizmetin poliçenizde olup olmadığını öğrenmek için sigorta belgelerinizi dikkatlice incelemeli veya sigorta danışmanınıza sormalısınız.
Mini onarım teminatı, günlük hayatta en sık karşılaşılan küçük hasar türlerini kapsayacak şekilde tasarlanmıştır. Bunların başında, hiç kuşkusuz boyasız göçük düzeltme gelir. Dolu yağışı sonrası oluşan küçük izler, otoparkta yan arabanın kapı çarpması, alışveriş sepetinin açtığı çukur gibi PDR gerektiren tüm durumlar mini onarım kapsamında değerlendirilebilir. Bunun dışında, tampon veya kaporta üzerindeki 10-30 cm uzunluğa kadar yüzeysel çizik ve sıyrıkların boya onarımı (mini yama), ön camdaki taş sekmesi kaynaklı yıldız veya çatlakların reçine ile doldurulması, koltuk, tavan veya kapı döşemelerindeki yanık, yırtık veya çiziklerin giderilmesi de bu teminat kapsamındadır. Her sigorta şirketinin mini onarım kapsamı ve limitleri farklı olduğu için, bir hasar durumunda doğrudan sigorta şirketinize danışarak işlemin mini onarım kapsamına girip girmediğini teyit etmeniz önerilir.
Bu sorunun tek bir cevabı yok; cevap, PDR işlemini hangi yöntemle yaptırdığınıza göre değişiyor. Eğer normal kasko başvurusu yaparak, yani bir hasar dosyası açtırarak PDR yaptırırsanız, hasarsızlık indiriminiz mutlaka bozulur. Gelecek yıl kasko priminiz artar ve bu artış yıllar boyunca devam edebilir. Eğer mini onarım hizmeti kapsamında PDR yaptırırsanız, hasarsızlık indiriminiz hiç etkilenmez. Mini onarım, özel olarak bu tür küçük hasarlar için tasarlanmış bir hizmettir ve sistemde bir hasar dosyası açılmaz. Eğer sigorta şirketinize hiç haber vermeden, kendi cebinizden bir PDR servisine gidip işlemi yaptırırsanız, hasarsızlığınız tabii ki bozulmaz. Ancak bu durumda tüm masrafları siz karşılamış olursunuz. PDR işleminin hasarsızlığa etkisini değerlendirirken bir de şu hesaplamayı yapmakta fayda var: Onarım bedeli 1.000 TL ise ve hasarsızlık indiriminizin bozulması nedeniyle önümüzdeki yıl 3.000 TL ekstra prim ödeyecekseniz, kasko kullanmak yerine kendi cebinizden ödeme yapmak sizin için çok daha karlı olacaktır.
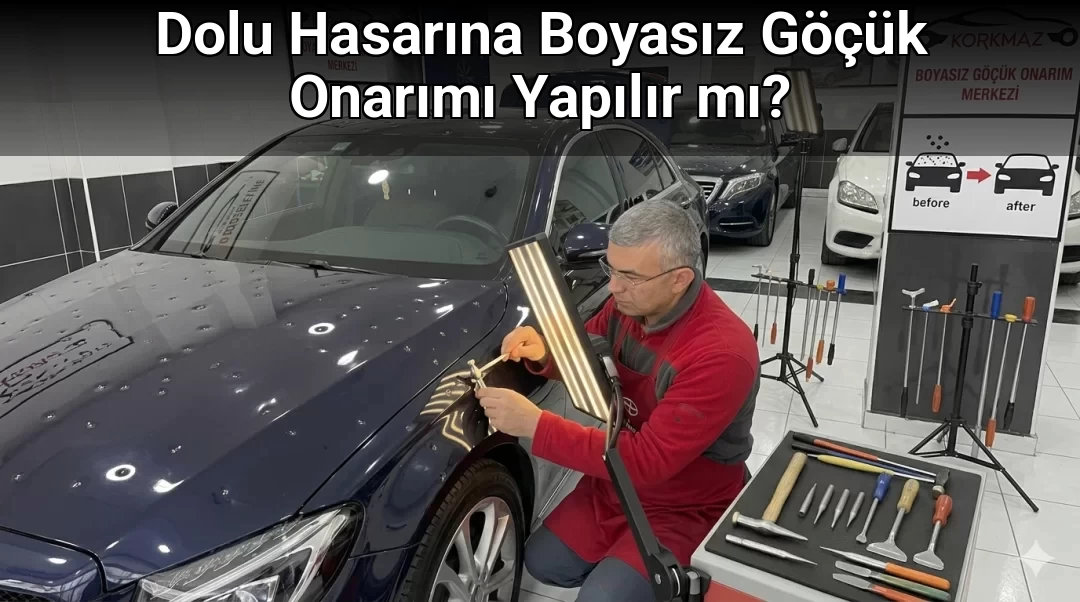
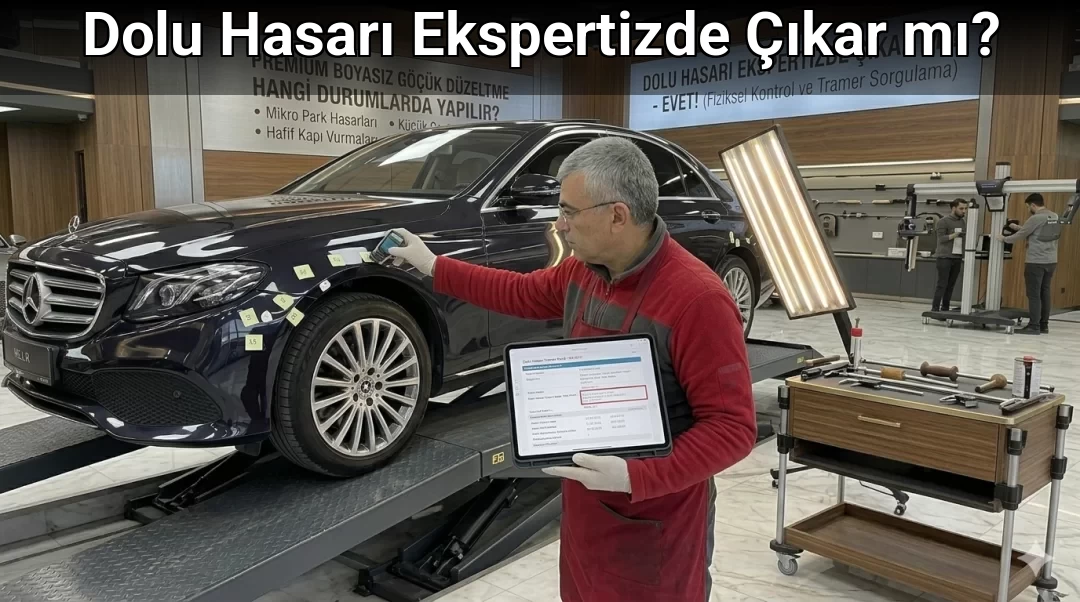
Dolu yağışı, doğal afet kapsamında değerlendirilen ve hemen hemen tüm kasko poliçelerinin teminatı altında olan bir hasar türüdür. Aracınız doluya maruz kaldığında yapmanız gereken ilk şey, durumu sigorta şirketinize bildirmek ve eksper atanmasını beklemektir. Gelen eksper, aracınızdaki göçüklerin sayısını, derinliğini ve dağılımını inceleyerek bir rapor hazırlar. Sigorta şirketleri, dolu hasarı onarımında neredeyse her zaman PDR yöntemini tercih eder. Bunun nedeni, onlarca hatta yüzlerce göçüğün geleneksel boya yöntemiyle onarılmasının aşırı maliyetli ve zaman alıcı olmasıdır. Eksper PDR onayı verdikten sonra aracınızı, sigorta şirketinin anlaşmalı olduğu bir PDR servisine yönlendirilirsiniz. Dolu hasarı, göçük sayısı fazla olduğu için genellikle mini onarım limitlerini aşar. Bu nedenle normal kasko başvurusu yapılır, hasar dosyası açılır, hasarsızlık indiriminiz bozulur ve tramer kaydınıza "dolu hasarı - boyasız onarım" ibaresi düşer. Yine de bu, geleneksel macun-boya yöntemine göre çok daha avantajlıdır, çünkü aracınızın orijinal fabrika boyası olduğu gibi kalır ve ikinci el değer kaybınız minimum düzeyde olur.
Dolu hasarı gibi yaygın ve maliyeti yüksek bir durumda, PDR işlemi yaptırabilmek için sigorta eksperinin onayı kesinlikle gereklidir. Eksper, aracınızı inceler, hasarın PDR ile düzeltilip düzeltilemeyeceğine karar verir ve raporuna bu yöntemi önererek yazar. Eksperin onayı olmadan, sigorta şirketi PDR bedelini karşılamaz. Peki ya eksper PDR'yi onaylamazsa? Bu durumda itiraz etme hakkınız vardır. Gerekçenizi şöyle oluşturabilirsiniz: PDR, aracın orijinal boyasını koruyan tek yöntemdir; bu sayede aracın ikinci el değeri daha az düşer. PDR, geleneksel yönteme göre çok daha hızlıdır; aracınız serviste günlerce kalmaz. PDR, sigorta şirketi için çok daha düşük maliyetlidir. Bu gerekçelerle itiraz ettiğiniz halde eksper onay vermiyorsa, PDR uzmanınızdan yazılı bir teknik rapor alarak bu raporu sigorta şirketinize iletebilir ve ardından Sigorta Tahkim Komisyonu'na başvurabilirsiniz. Ancak unutmayın ki alüminyum paneller veya çok derin göçükler gibi PDR'nin teknik olarak yetersiz kalabileceği durumlarda eksperin hayır demesi haklı olabilir.
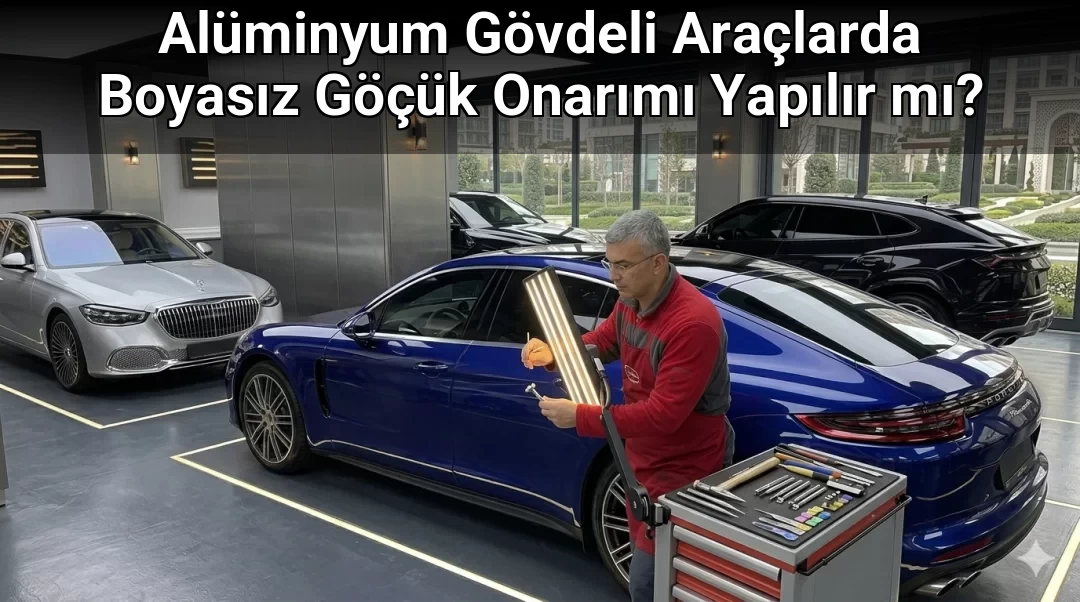
Alüminyum gövdeli lüks araç sahipleri için PDR’nin sigorta kapsamında olup olmadığı ayrı bir merak konusudur. Kısa cevap: Evet, alüminyum panel PDR de kasko kapsamındadır. Sigorta şirketleri, hasarın varlığına ve poliçenizin şartlarına bakar, onarım yöntemi olarak PDR’nin seçilmesi aracınızın alüminyum olmasıyla değişmez. Ancak alüminyum PDR’nin çelik PDR’ye göre daha maliyetli olduğunu bilmekte fayda vardır. Bu nedenle bazı sigorta şirketleri, alüminyum bir panelde PDR onayı verirken ek bir süreç başlatabilir veya konuyu daha üst mercilere iletebilir. Sigorta şirketinize alüminyum PDR teklifi götürdüğünüzde, şu argümanı kullanabilirsiniz: Alüminyum panelin geleneksel yöntemle onarılması (macun ve boya) çok daha pahalıdır ve ayrıca alüminyumun doğal oksit tabakasına zarar vererek korozyon riskini artırır. PDR ise bu riskleri ortadan kaldırır ve aracınızın değerini korur. Sigorta şirketiniz alüminyum PDR’yi onaylarsa, işlemi alüminyum konusunda uzmanlaşmış bir PDR servisine yaptırmanız şarttır; aksi halde yetersiz işlem nedeniyle oluşabilecek ek hasarlar sigorta kapsamı dışında kalabilir.
Küçük bir göçük için kasko kullanıp kullanmamaya karar verirken yapmanız gereken basit bir matematik hesabı vardır. Onarım bedelini ve hasarsızlık indiriminizin bozulmasından kaynaklanacak ek prim tutarını yan yana koyun. Aşağıdaki durumlarda kasko kullanmak genellikle daha mantıklıdır:
Şiddetli dolu hasarı sonucu onarım bedeli 10.000 TL’nin üzerine çıktığında, bu tutarı kendi cebinizden ödemek yerine kasko kullanmak akıllıca olacaktır.
Aracınızın kasko değeri düşükse, prim artışının etkisi sınırlı kalacağı için kasko kullanmak daha az zarar verir.
Poliçenizde mini onarım hizmeti varsa ve hasar bu kapsama giriyorsa, hiç tereddüt etmeden kullanın; çünkü hasarsızlığınız bozulmaz.
Aracınızın tramer kaydının temiz olması sizin için çok kritik değilse ve sadece cebinizden çıkacak paraya bakıyorsanız, büyük hasarlarda kasko tercih edilebilir.
Tersi durumda, yani onarım bedeli düşükse (tek bir kapı çarpması gibi), kesinlikle kendi cebinizden yaptırmanızı öneririz. Unutmayın, hasarsızlık indiriminizin bozulması sadece bir yıllık değil, yıllar sürecek bir prim artışına yol açar.
PDR işlemi yaptırmadan önce sigorta şirketinizi arayın ve aşağıdaki soruları eksiksiz bir şekilde yöneltin:
Benim poliçem dolu hasarı, kapı çarpması gibi göçükleri kapsıyor mu, yoksa bu tür hasarlar teminat dışı mı?
Oluşan bu göçük için PDR yöntemiyle onarım yapılmasını talep ediyorum, şirketiniz bu yöntemi onaylıyor mu?
Poliçemde mini onarım teminatı var mı? Varsa limiti nedir, yılda kaç kez kullanabilirim?
Mini onarım kullanırsam hasarsızlık indirimim bozulur mu? Tramere işler mi?
Anlaşmalı PDR servisleriniz hangileri? Benim kendi seçtiğim bir servise gitme hakkım var mı?
Aracım alüminyum panel içeriyor, PDR için ek bir onay veya belge gerekiyor mu?
İşlem sonrası bana hangi belgeleri vermeniz gerekiyor? Onarım faturasını siz mi doğrudan servise ödeyeceksiniz, yoksa ben ödeyip sonra mı talep edeceğim?
Göçük onarımını kaskodan yaptırınca tramer kaydım nasıl etkilenir?
Normal kasko başvurusu ile yaptırırsanız “hasar kaydı” oluşur ve tramere işler. Mini onarım ile yaptırırsanız tramere işlemez. Kendi cebinizden yaptırırsanız yine işlemez.
Mini onarım her sigorta poliçesinde var mı?
Hayır, poliçeden poliçeye değişir. Bazı sigorta şirketleri standart olarak sunarken, bazıları ek teminat olarak satar, bazıları ise hiç sunmaz. Poliçenizi dikkatlice okuyun veya danışmanınıza sorun.
Dolu hasarını mini onarım ile yaptırabilir miyim?
Genellikle hayır. Dolu hasarında onlarca göçük olduğu için toplam onarım maliyeti neredeyse her zaman mini onarım limitlerini aşar. Dolu hasarı normal kasko başvurusu gerektirir.
PDR yaptırdığımı sigorta şirketime bildirmek zorunda mıyım?
Kendi cebinizden yaptırdıysanız bildirmek zorunda değilsiniz. Kasko veya mini onarım ile yaptırdıysanız zaten onlar sürecin içindedir. Kendi yaptırdığınız bir PDR’yi sonradan sigortaya bildirmeniz, masrafların geri ödenmesini sağlamaz.
Kapı çarpması için kasko kullanmalı mıyım yoksa kendim mi yaptırayım?
Kapı çarpması genellikle 500-1.500 TL arasında bir onarım bedeline sahiptir. Hasarsızlık indiriminizin bozulmasından kaynaklanacak ek prim artışı (genellikle 2.000-5.000 TL) bu rakamın çok üzerinde olacağı için, kendi cebinizden yaptırmanız çok daha avantajlıdır. Ancak poliçenizde mini onarım varsa, onu kullanmak ücretsiz bir seçenektir.
Sigorta şirketim PDR onayı vermiyor, ne yapmalıyım?
Önce PDR’nin avantajlarını (düşük maliyet, hız, orijinal boya koruma) anlatan yazılı bir itiraz dilekçesi verin. PDR uzmanınızdan teknik rapor alın. Sigorta şirketinin iç itiraz sürecini başlatın. Sonuç alamazsanız Sigorta Tahkim Komisyonu’na başvurun. Bu süreçte profesyonel bir destek almak işinizi kolaylaştırabilir.
Kaskom yoksa veya kasko yaptırmamışsam PDR yaptırabilir miyim?
Kesinlikle evet. PDR yaptırmak için kasko şart değildir. Doğrudan bir PDR servisine gidip işlemi kendi bütçenizle yaptırabilirsiniz. Bu durumda tramer kaydınız oluşmaz, hasarsızlık gibi bir endişeniz de olmaz. Tek dezavantajı, masrafı sizin karşılamanızdır.
Boyasız göçük onarımı ile sigorta arasındaki ilişki, göründüğü kadar karmaşık değildir. Temel prensip şudur: Küçük hasarlarda kendi cebinizden ödeyin veya mini onarım kullanın, büyük hasarlarda (özellikle dolu) normal kasko başvurusu yapın. Trafik sigortası, kendi aracınızdaki göçükler için asla devreye girmez.
Unutmayın ki küçük bir kapı çarpmasını kaskoya vermek, yıllarca sürecek prim artışlarına ve tramer kaydınızın kirlenmesine yol açabilir. Oysa aynı göçüğü bir PDR ustasına 1.000 TL’ye yaptırmak, hem aracınızın orijinal boyasını korur hem de hasarsızlık indiriminizi bozmaz.
Sigorta şirketinizle açık iletişim kurun, poliçenizin detaylarını bilin, mini onarım gibi avantajlı hizmetlerin farkında olun. Ve en önemlisi, PDR işlemini alanında yetkin, referansları olan bir ustaya yaptırın. Doğru ellerde yapılan bir PDR, sigorta sürecini de sorunsuz hale getirir, aracınızın değerini de korur.